
保险不是理财,是硬支出——三种我每年都续的保险
很多大学生圈层会说:大学生不用买保险——本金少、身体好、风险低。
我的看法相反:保险不是理财配置,是硬支出,跟吃饭、住宿一个性质,是给生活兜底的。该买的就买,不该买的不碰。
这篇按速查表来写:先给你一张判断表,再逐项给我的记录。我在 《我不教理财》 里说过,理财我自己做一点但不当作方法推荐;保险是我会单独算账的一类支出。下面都是我的个人案例,不替代保险合同、医生或客服的正式说明。
价格、保障范围和理赔规则会随产品版本和时间变化。文中的金额是我在对应时间留下的实际记录,购买前请以保险合同、官方页面和客服答复为准。
速查表:先对号入座
| 你的情况 | 要不要看 | 判断标准 | 我的记录 |
|---|---|---|---|
| 每月有固定用药或外用药支出 | 门诊险 | 一年累计报销能不能超过年保费 | 年保费 ¥316.80,去年报销 ¥1315.43 |
| 常买容易坏的小物件(伞、小电器) | 几块钱的延保 | 价格够低、路径够短、坏了有售后入口 | ¥2.95 的延保,触发后全额退款 |
| 买二手手机 / 数码 | 带保障的版本 | 有没有保、保到什么时候、能不能官方维修 | 五次维修原价 ¥5458,实付 ¥0 |
| 没有固定医疗支出、几乎不复诊 | 先别买门诊险 | 没有可被覆盖的固定支出 | — |
下面三节的结构一样:适用 → 不适用 → 怎么算 → 我的记录。
1. 门诊险(好医保,众安在线承保)
适用:每月有固定处方药或外用药支出。
我初二得了脂溢性皮炎(不知是疫苗后遗症还是别的原因),之后一直需要补充维生素、外用米诺地尔;加上长时间用电脑要常备海露,每个月都有固定的药费。
不适用:平时几乎不买药、不复诊、不长期用外用药。这类保险对你不一定值。
怎么算:
- 先看自己每个月有没有固定医疗 / 外用药支出
- 再看一年保费是多少
- 最后看历史报销能不能覆盖保费
每月成本是 ¥26.40
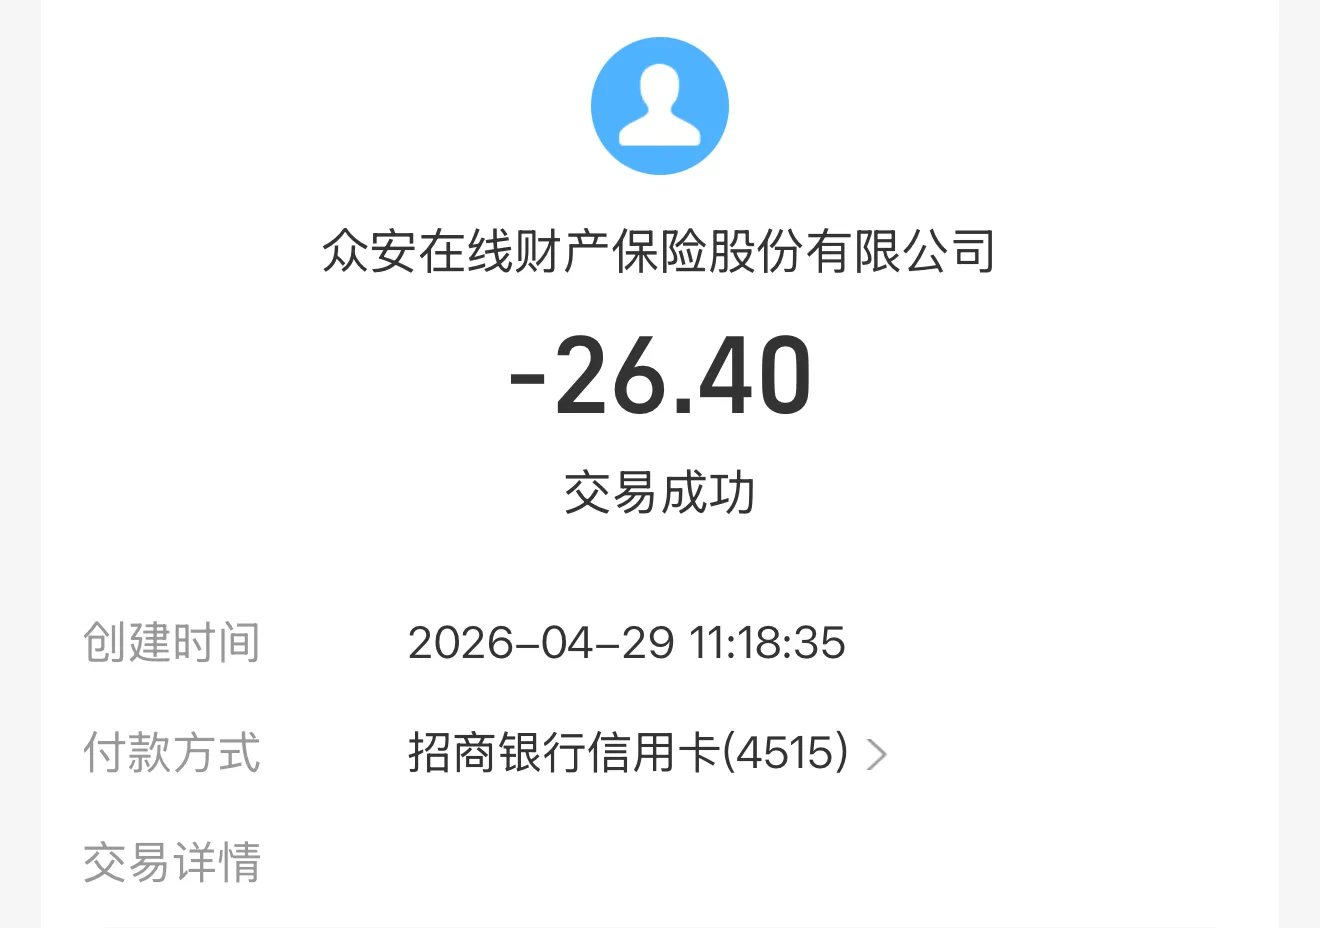
看图重点:月保费 ¥26.40,一年约 ¥316.80。一年能报回 316.80 以上,这笔账就不亏。
去年累计报销 ¥1315.43
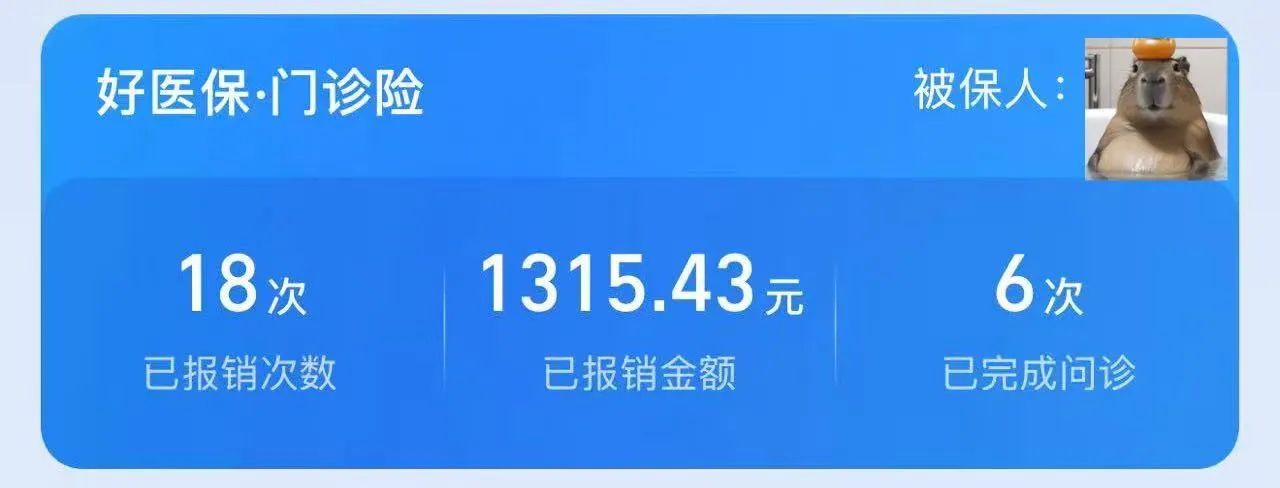
看图重点:去年报销 18 次,累计 ¥1315.43。
今年至今已经报销 ¥821.84
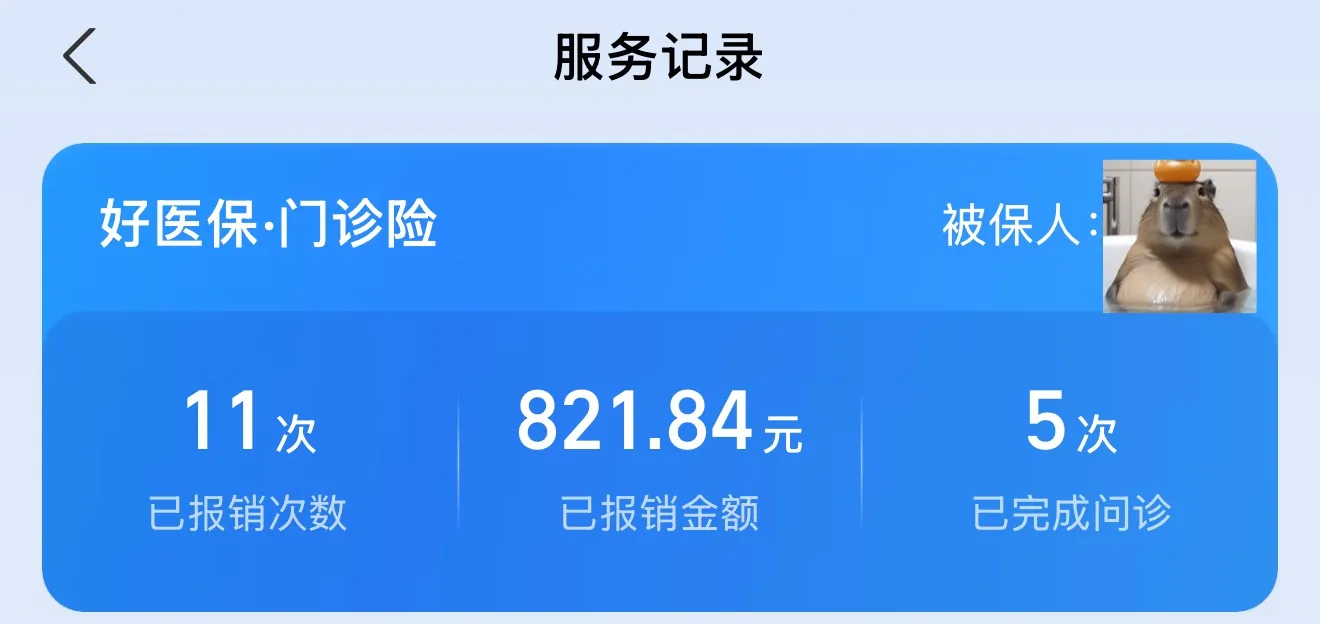
看图重点:今年至今 ¥821.84。用药场景稳定,报销就不是碰运气。
把三张图合起来算账
| 项 | 金额 |
|---|---|
| 一年保费 | ¥316.80 |
| 去年报销 | ¥1315.43 |
| 净收益 | +¥998.63(≈ 4.15 倍回本) |
比"回本"更重要的是:该看的病、该买的药不再要心算"值不值得"。它把硬支出里的不确定性压成了固定成本。
真实买药场景
下面三张是线上买药的订单例子,证明这套保险接在我的日常买药流程里,不是只报过一次。
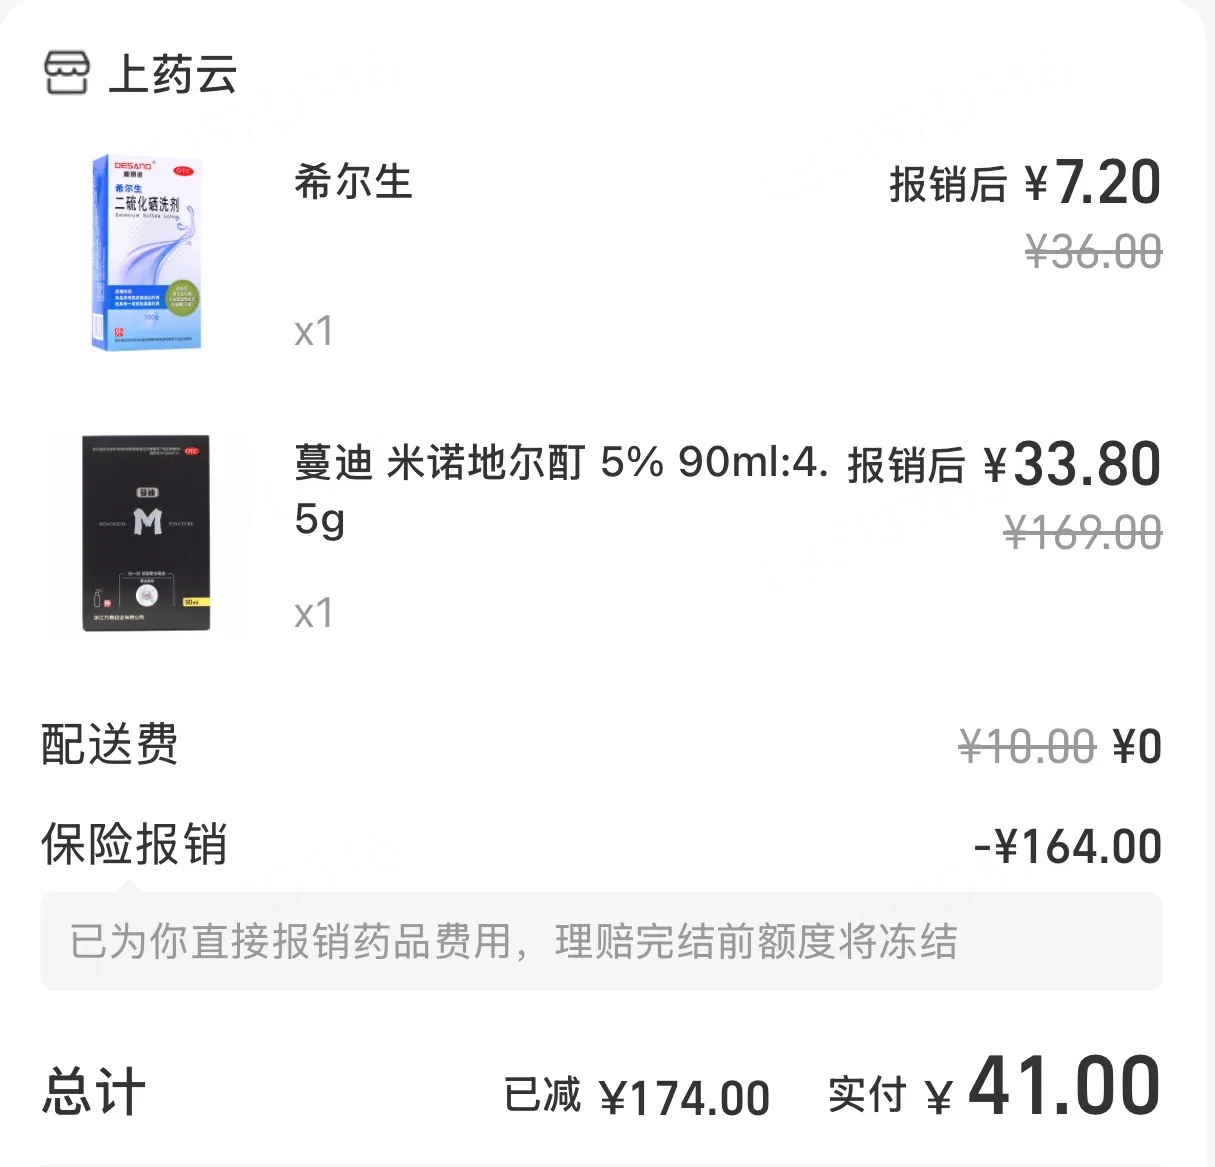
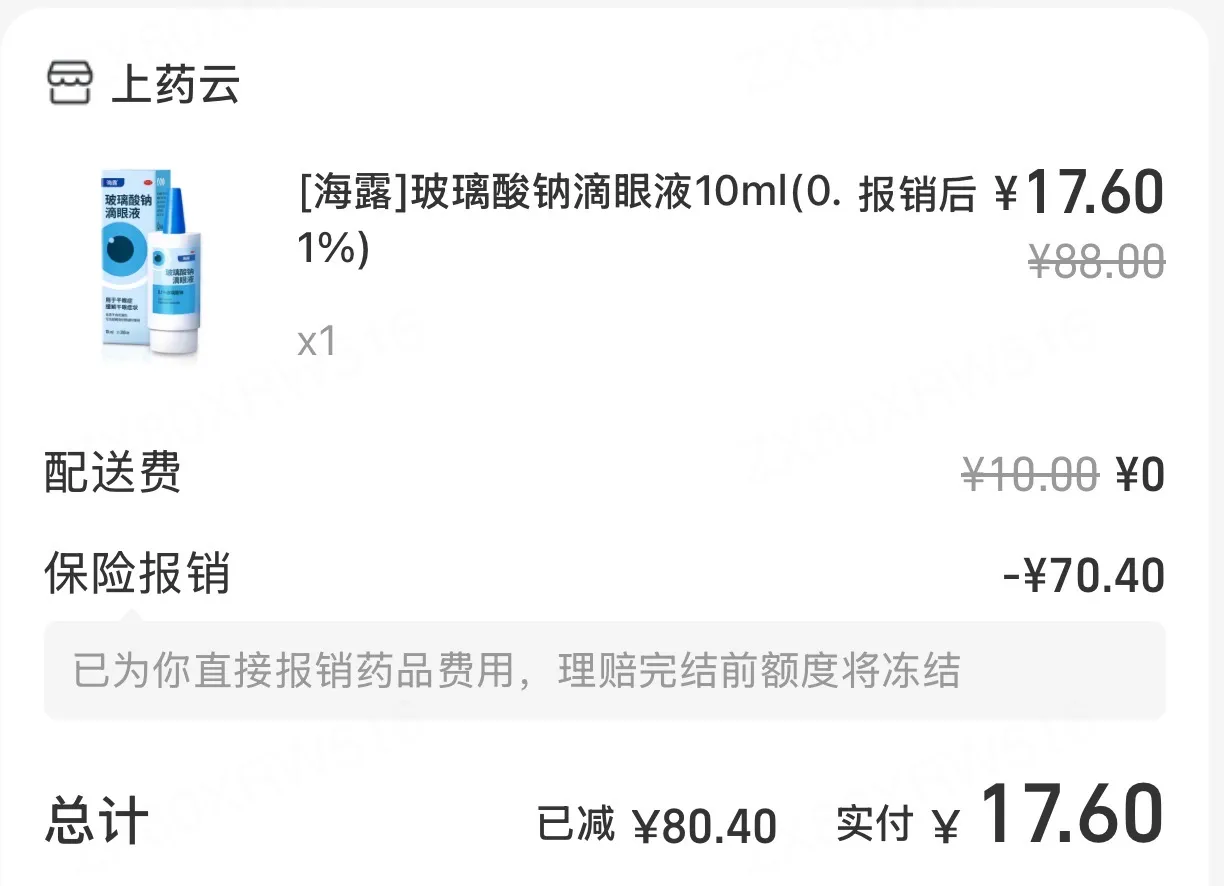
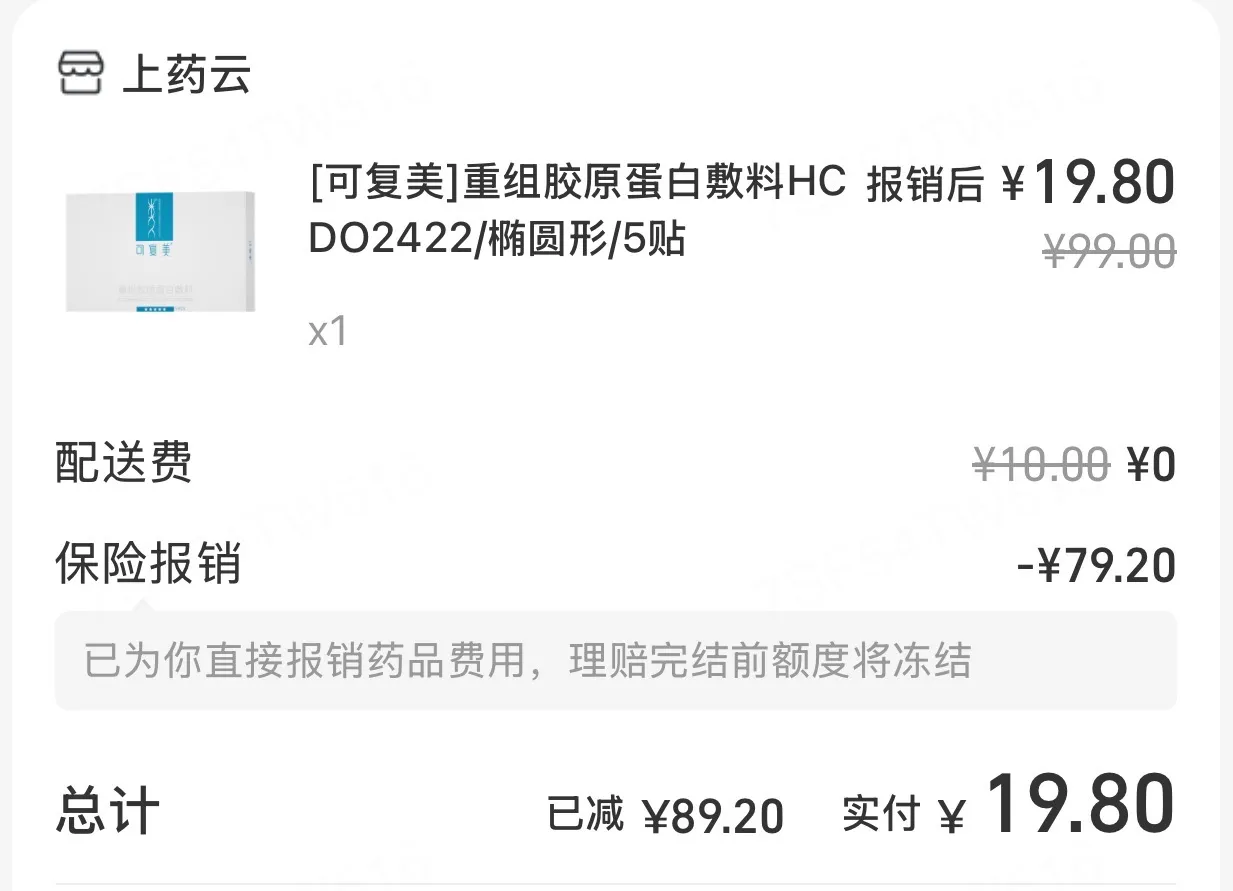
一句话判断:没有固定医疗支出,先别急着买;有,就拿年保费和历史药费算一遍。
2. 京东延保(几块钱的售后入口)
适用:容易坏的小物件,延保价格只有几块钱。我挺爱用京东买东西的,结账时愿意多花几块给容易坏的东西买延保。
不适用:几百块的大件延保。价格高了就不是"试一下",要认真对比保修条款。
怎么算:
- 东西本身有损坏概率
- 延保价格足够低
- 理赔路径够短,别折腾半天
我的记录:去年买了一把天堂的折叠晴雨伞,加了 ¥2.95 的京至 1 年损坏换新。
延保成本只有 ¥2.95
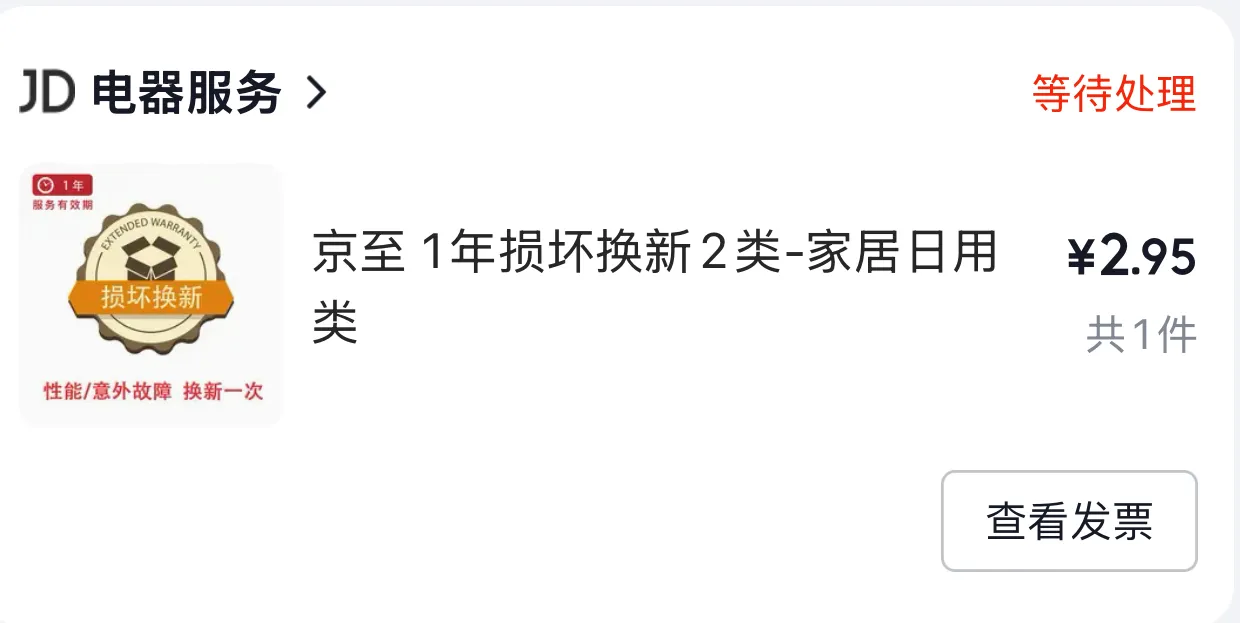
看图重点:延保费只有 ¥2.95,就算没用上,亏损上限也很低。
服务方式是换新,无需返件
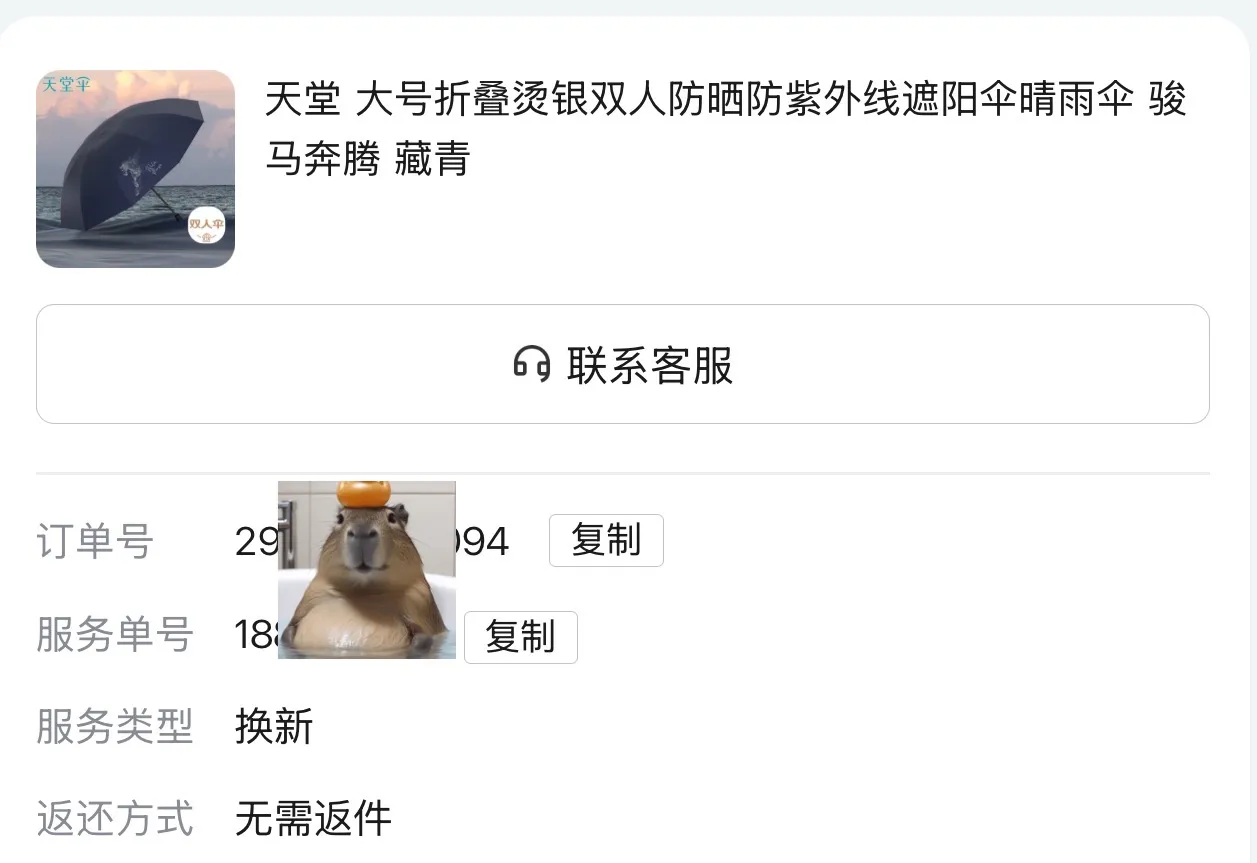
看图重点:服务方式是 换新,标了无需返件。路径短,才适合顺手买。
触发服务时,那批伞刚好下架、换不出来,京东直接走了全额退款,旧的也不用返回。
触发延保后的账
- 保险费:¥2.95
- 结果:商品原价全额退款,那把伞继续留着用
这是延保最理想的结局,保险费变成了"试用押金"、最后全数退回。不是每次都这么走运,但 ¥2.95 完全在我可以承担"试一下"的范围内。
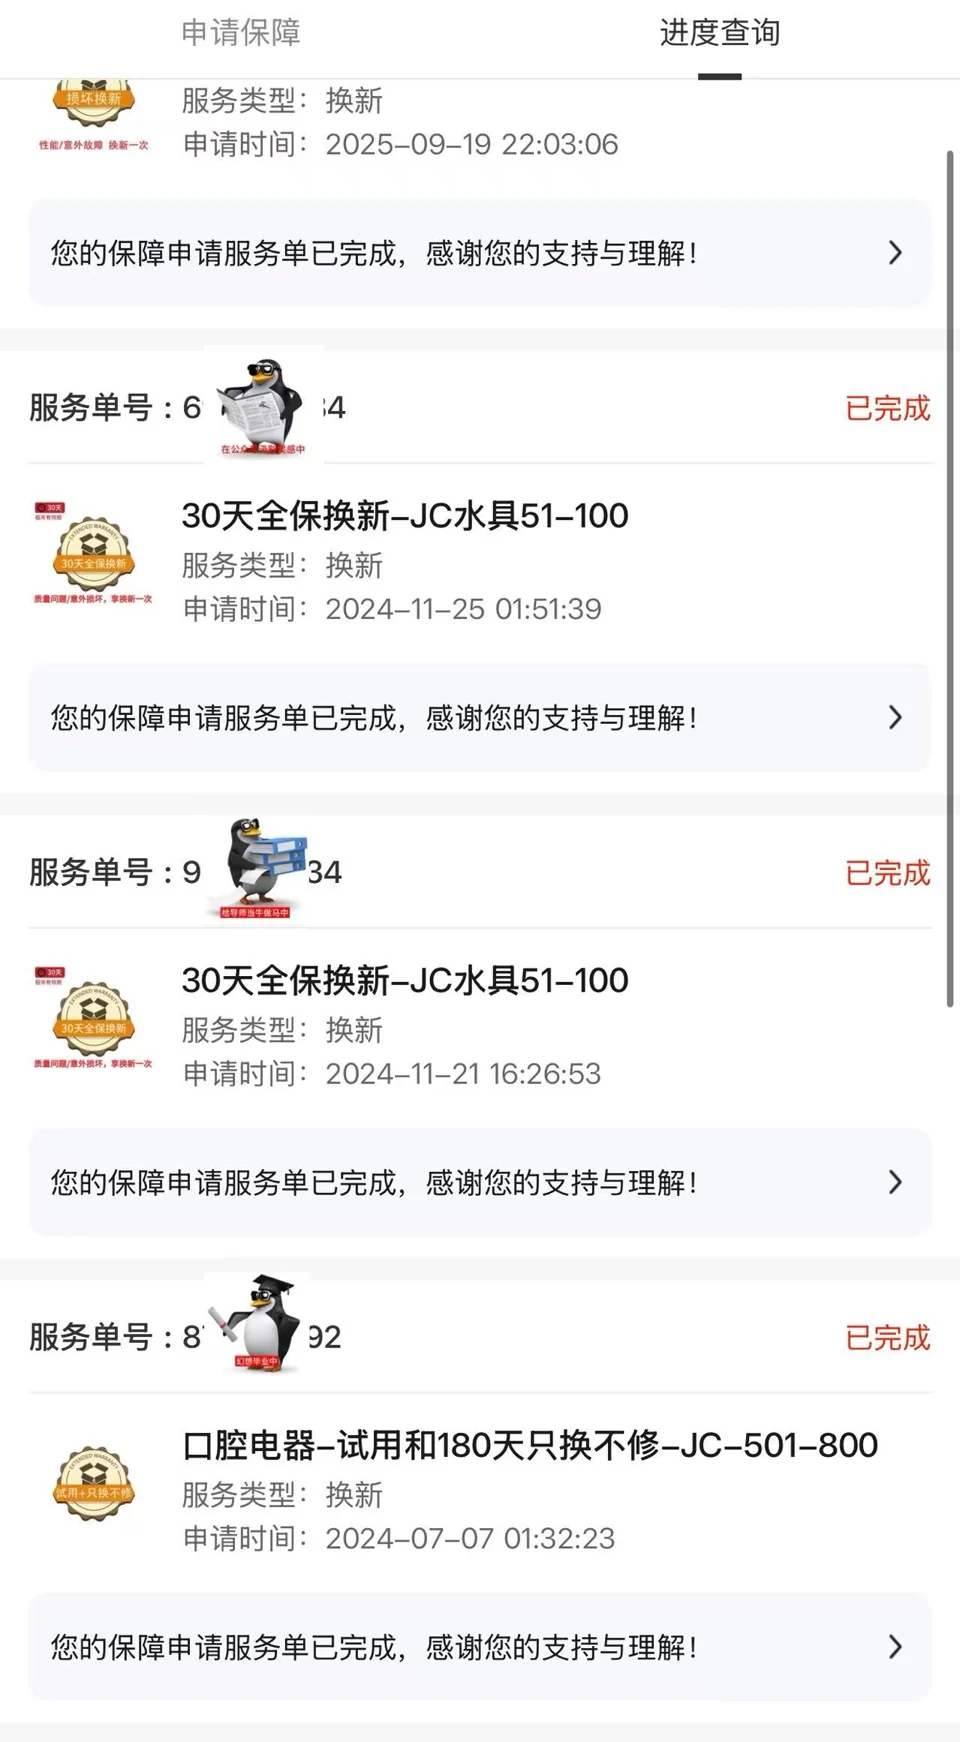
历史上类似的延保服务记录(还有水具、口腔电器之类):
一句话判断:几块钱买一个可能触发的售后入口,亏了也就亏几块,用上就是直接回本。
3. 二手数码的保障(以手机为例)
适用:买二手手机 / 数码。我的备用机是从闲鱼淘的真我 GT5 150W,带原厂延保。因为是备用机加上我爱折腾,这台我用得比主机还猛,结果维修次数怪多。
不适用:新机、且已有足够长的官方保修,不需要再单独加保障。
怎么看:买二手数码前多看一眼三件事:
- 有没有保
- 保到什么时候
- 能不能走官方维修
屏幕、主板、电池里任意一个大件出问题,维修费就可能直接把二手机的性价比打没。
我的记录:
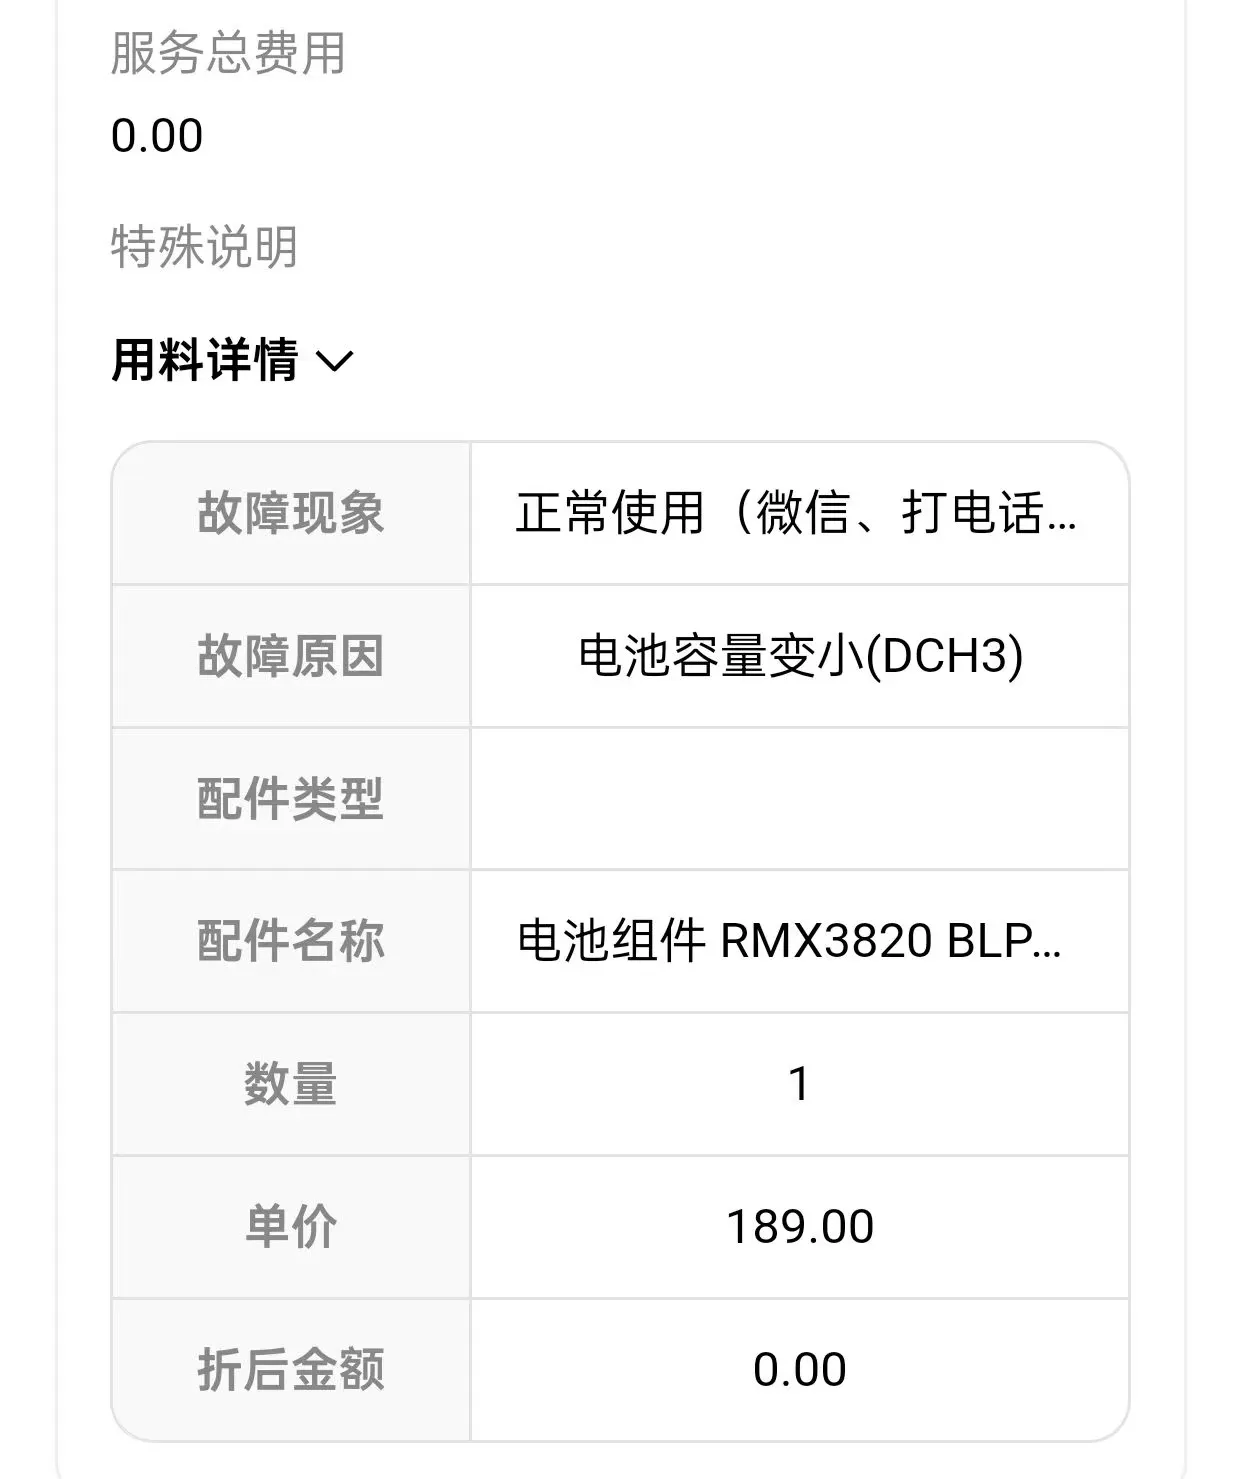
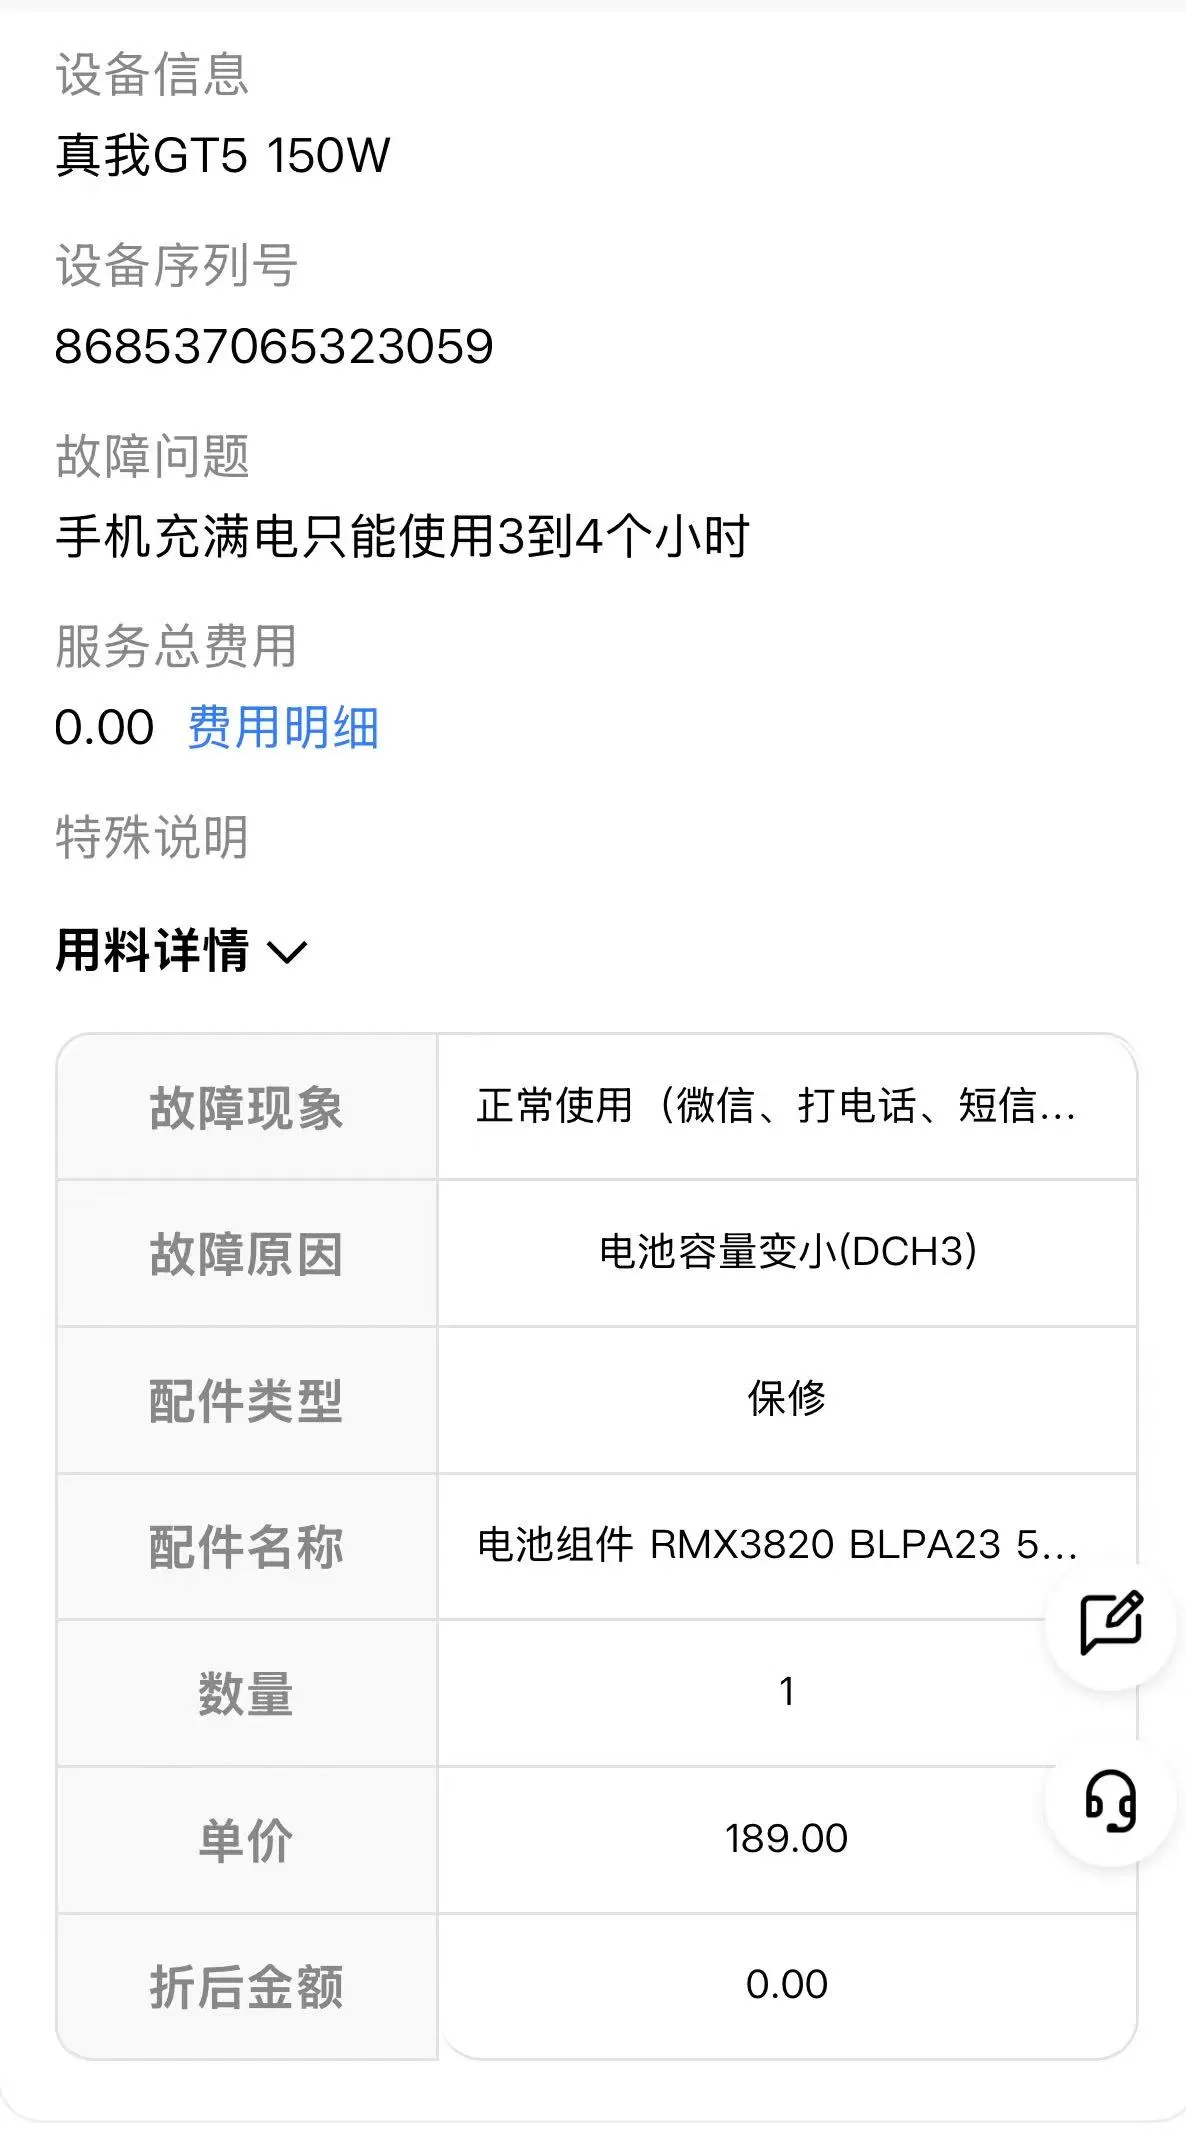
两次电池容量变小,免费换电池
单次原价 ¥189。
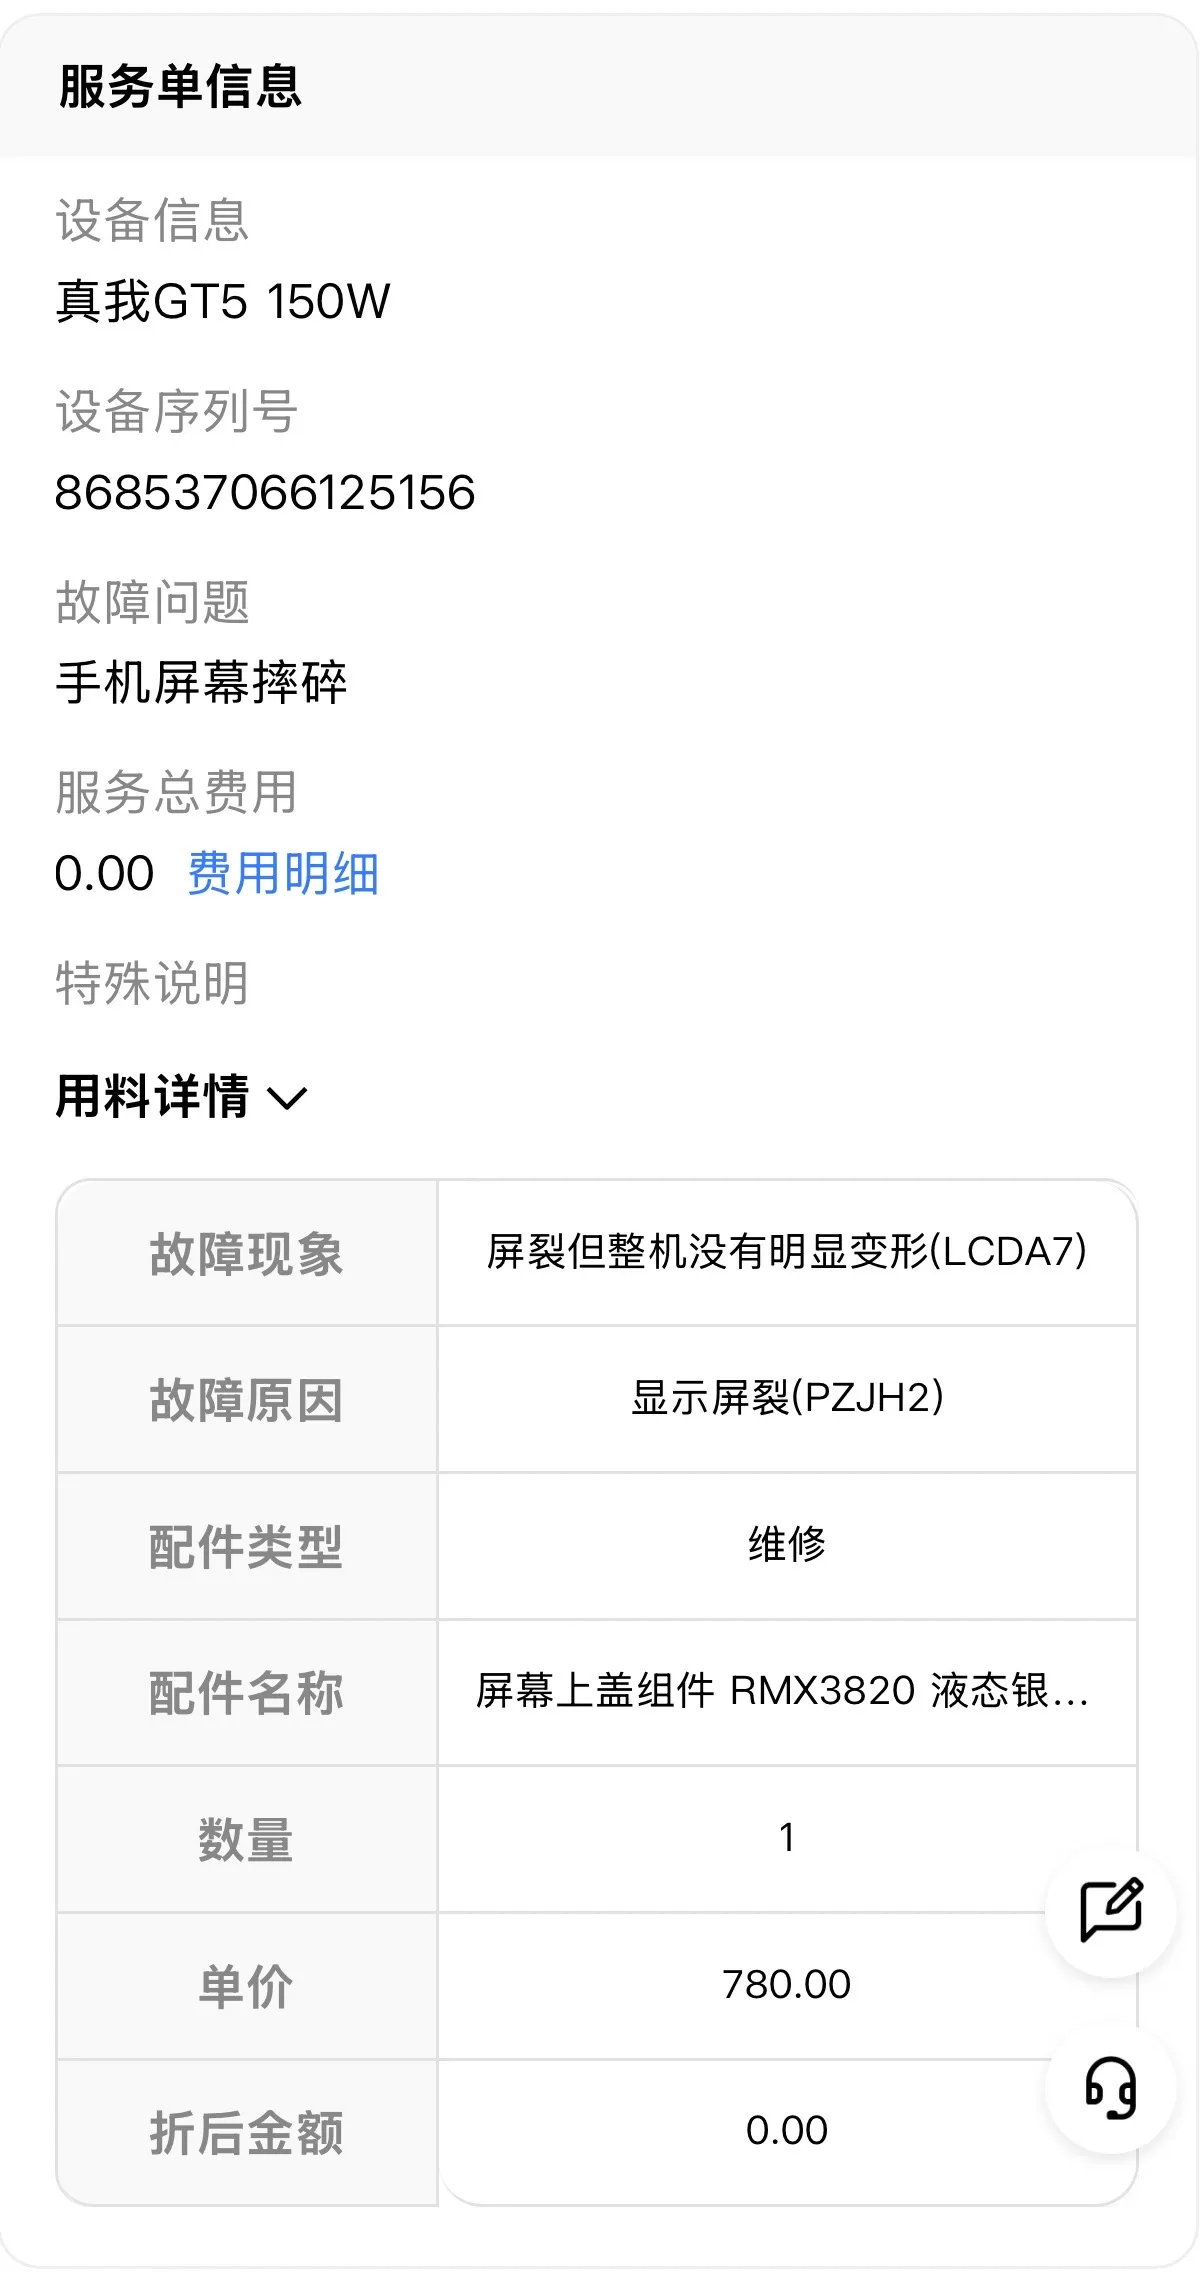
屏幕摔碎,免费换屏
原价 ¥780。
两次主板故障,免费换主板
表现是突然重启、开机一直重启进不了系统。单次原价 ¥2150。
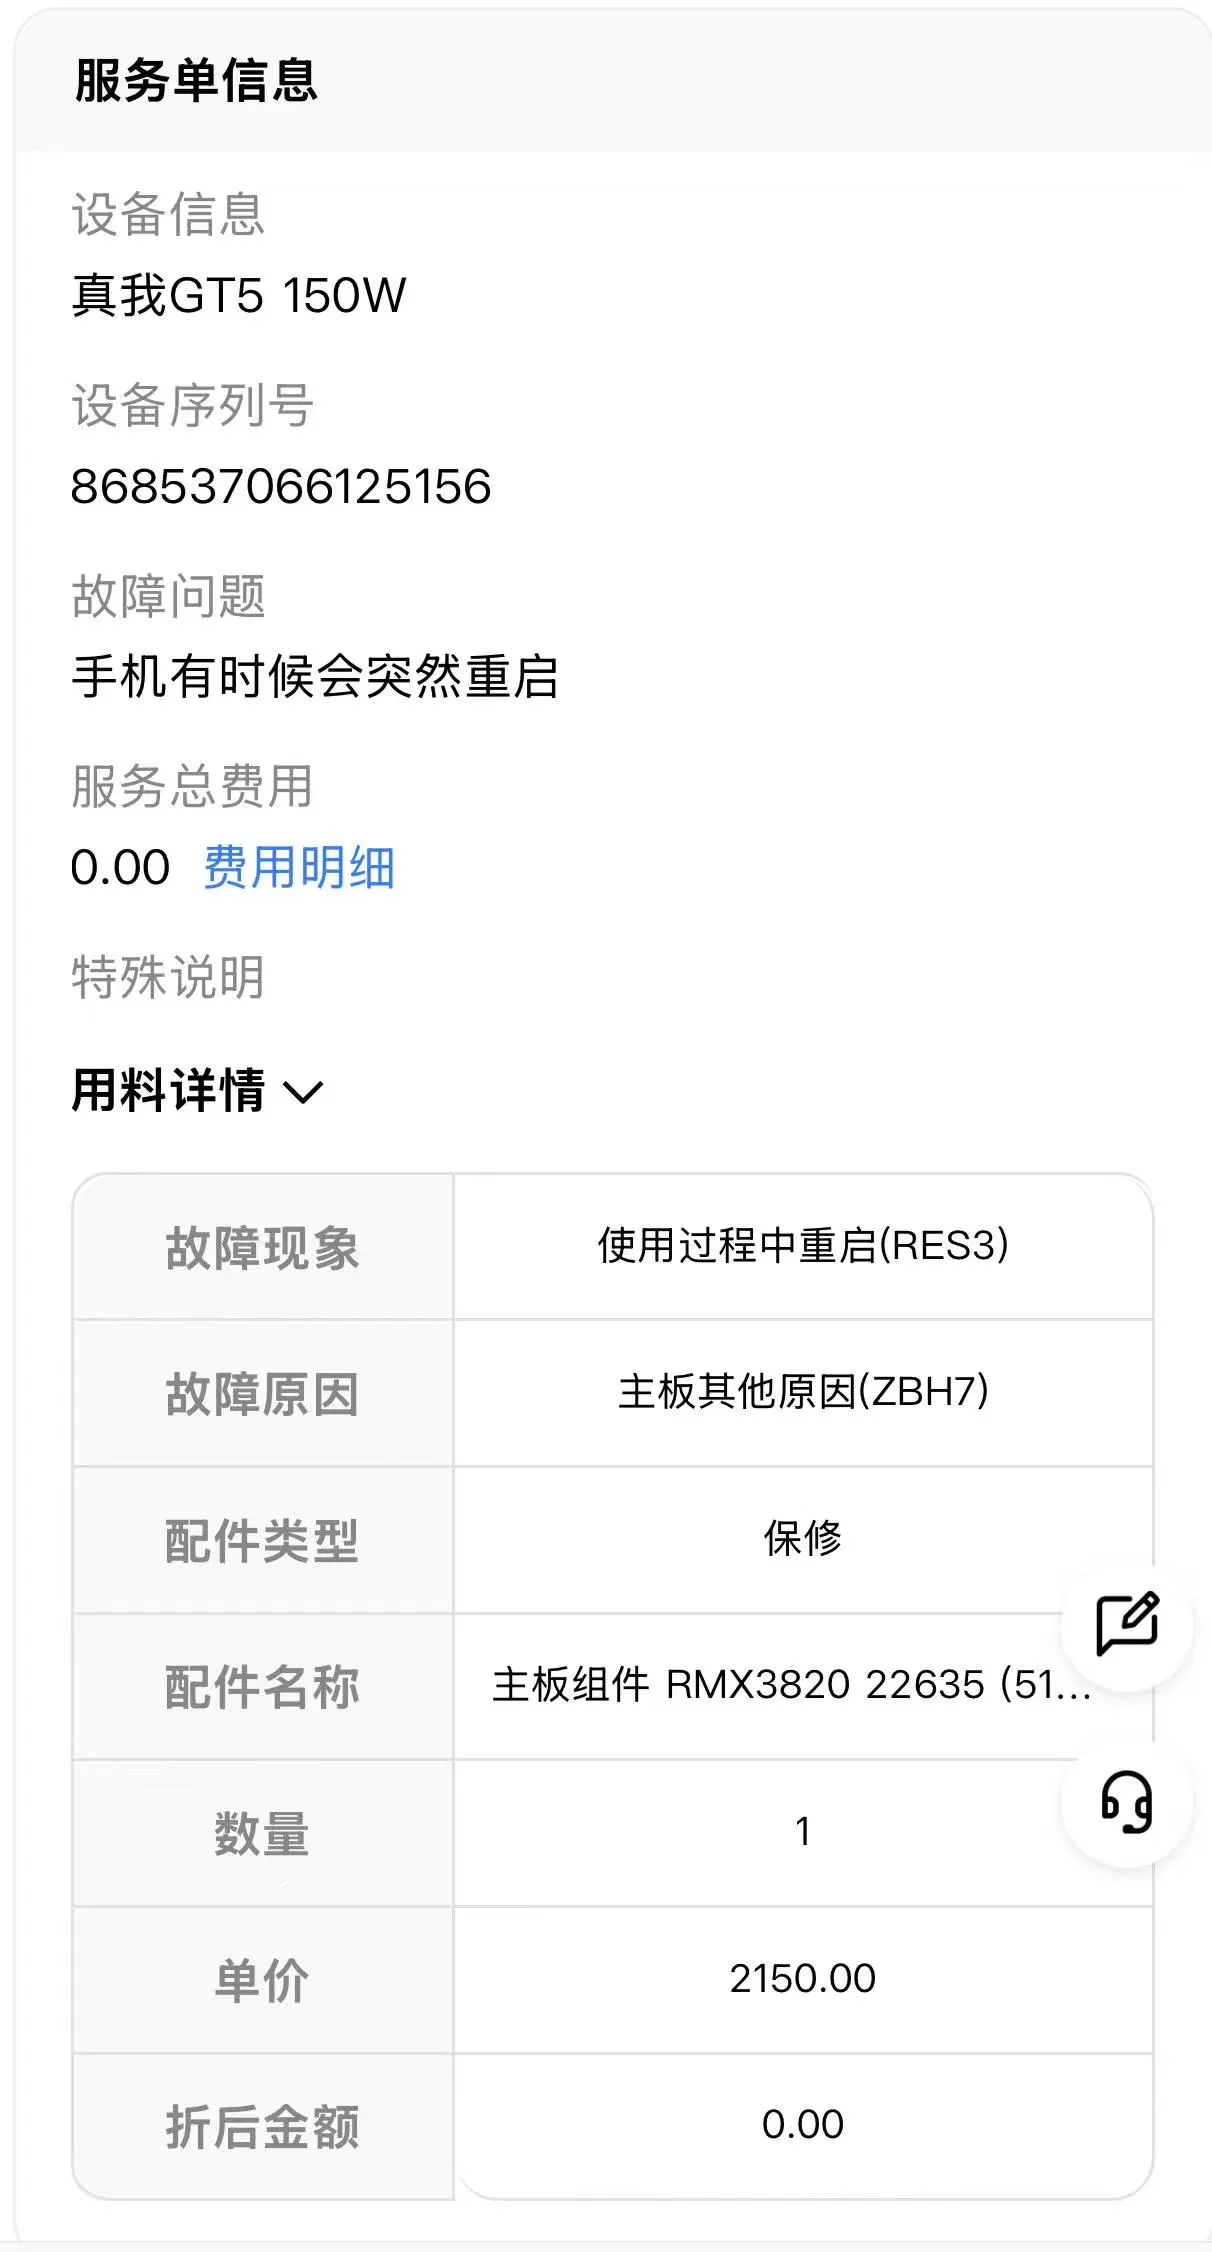
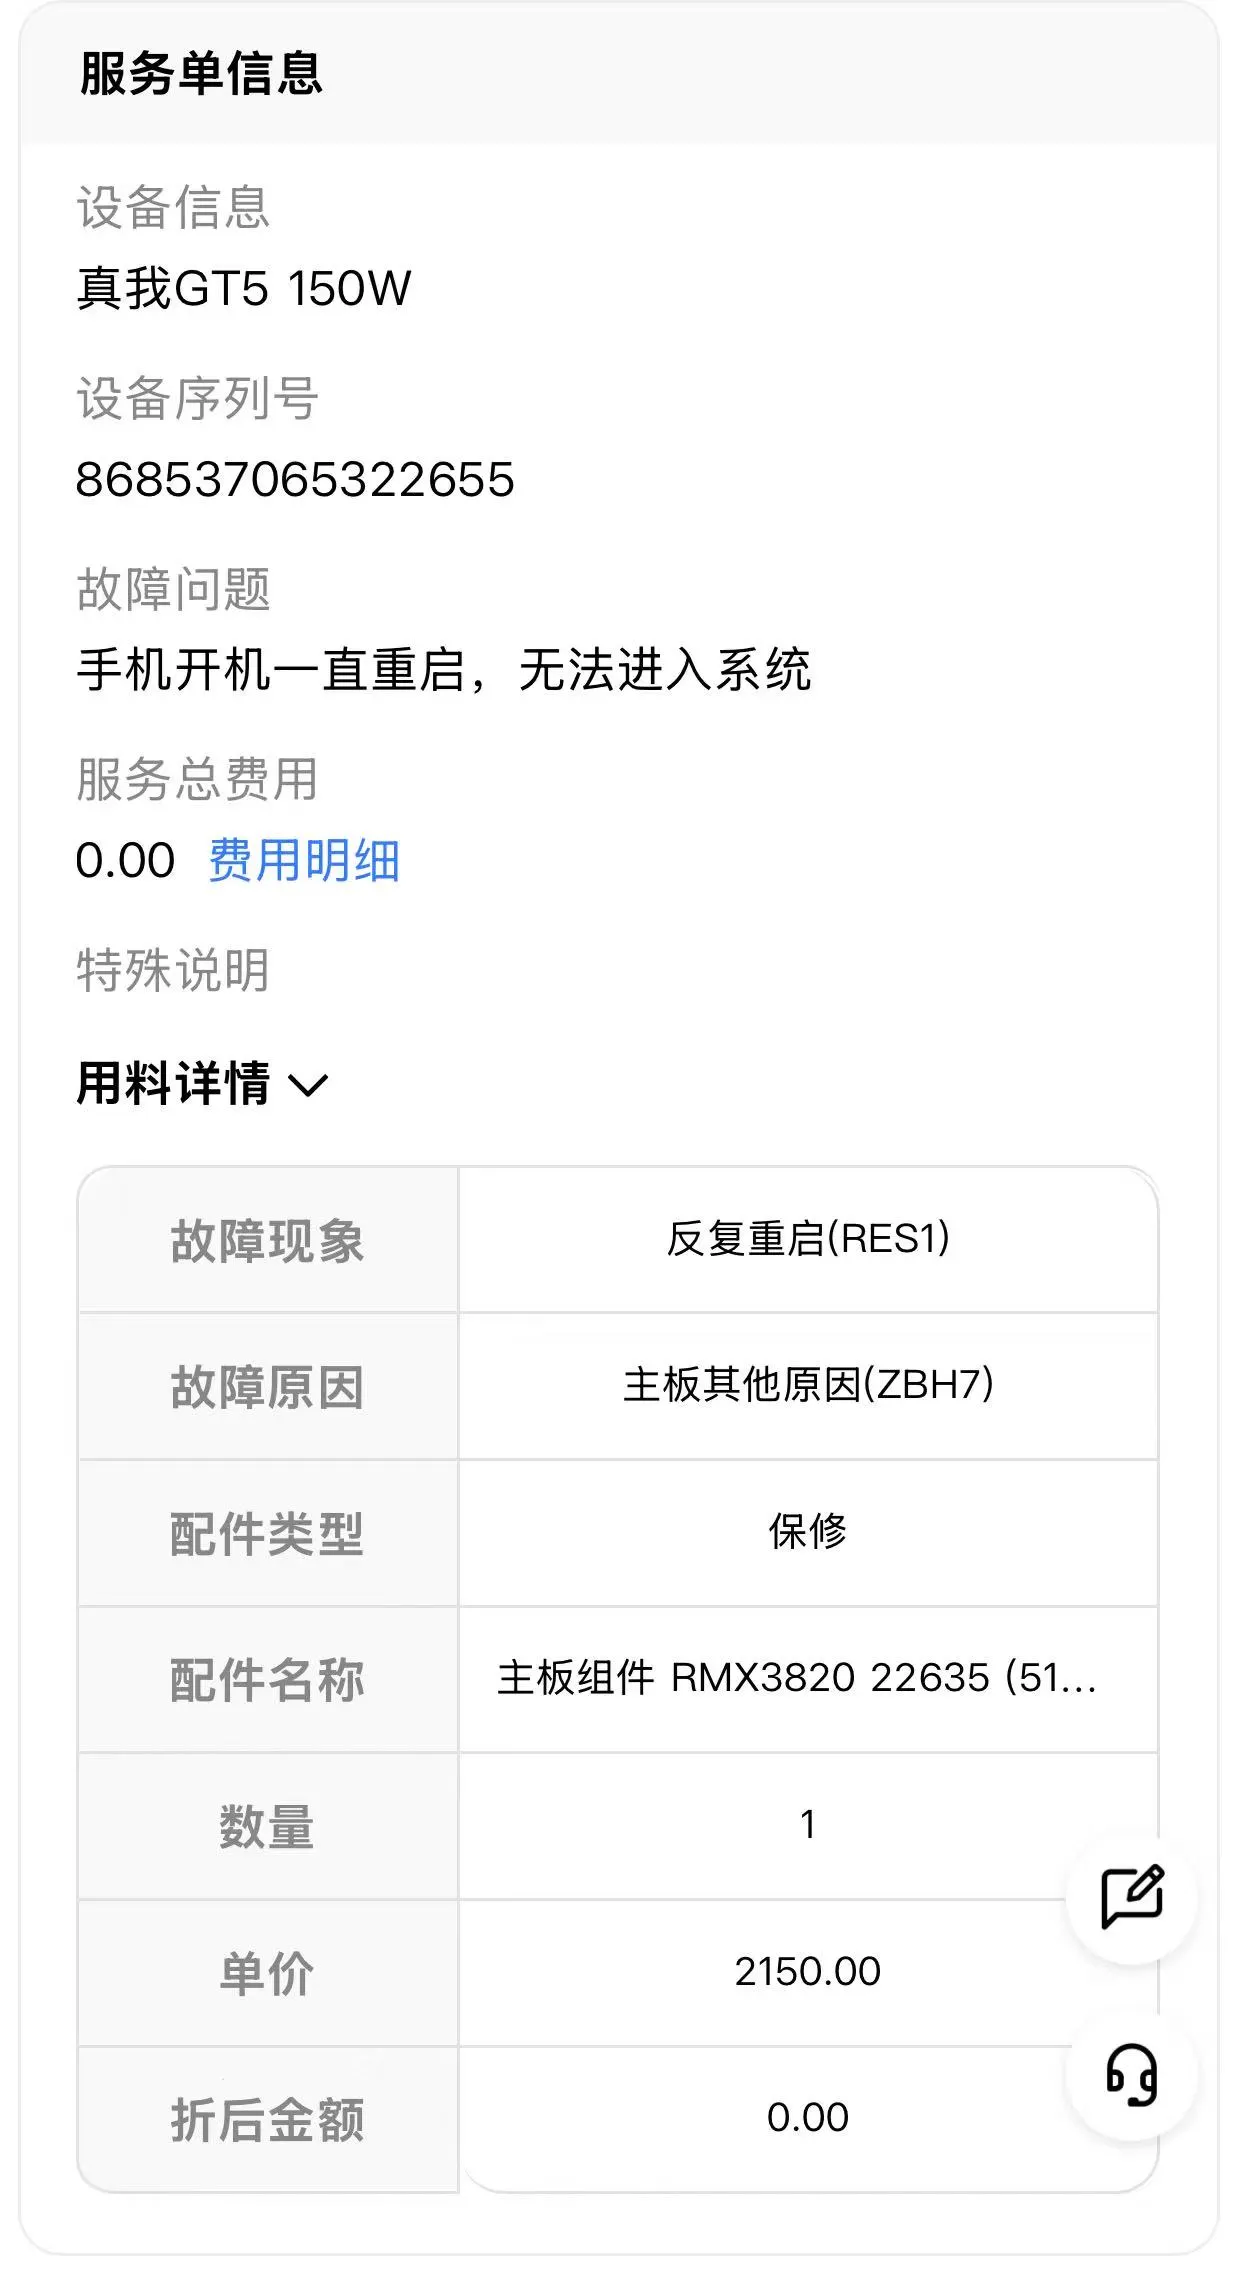
五次维修如果自费,要花多少
| 项目 | 次数 | 单次原价 | 原价合计 |
|---|---|---|---|
| 换电池 | 2 | ¥189 | ¥378 |
| 换屏幕 | 1 | ¥780 | ¥780 |
| 换主板 | 2 | ¥2150 | ¥4300 |
| 合计 | 5 | — | ¥5458 |
实付:¥0。
单次主板 ¥2150,已经超过我买这台二手机价格的一半;如果当时没坚持要带保障,维修费会超过机器本身。所以我的习惯是:保内会出问题的,我都会买保险。
一句话判断:便宜只是第一层,带保障才是第二层。只看成交价、不看后续维修风险,容易从捡便宜变成接盘。
收尾:三条规则
理财是想让钱长出更多钱,保险是不让生活被一次意外掀翻。一个是"加法",一个是"防减法"。
- 每月有固定医疗 / 外用药支出 → 算门诊险:年保费 vs 累计报销,报销超过年保费就不亏
- 常用且容易坏的东西 → 结账时顺手加两三块的延保,最差也就亏几块
- 二手数码 → 优先挑带原厂保障的,比无保版贵不了多少,却能多扛一两年
这篇的局限
- 样本是我一个人。 门诊险回本 4 倍多,是因为我有稳定的药费,不代表你也会这样。
- 延保那次是运气。 伞下架后全额退款,不是每次延保都会这么走。
- 手机维修五次免费,依赖那台机器的原厂保障条款, 其他品牌、其他保障的条款可能不同。
- 时效: 文中价格、保障和规则是我在对应时间留下的记录,会随时间变化。
你买过哪些保险?后来用上了吗? 评论区聊聊你最值的一次 / 最坑的一次。
优惠时效提醒: 文中提到的优惠、价格和平台规则会随活动周期、账号资格与平台调整变化。你现在刷到这篇文章时,部分优惠可能已经到期或不再适用;下单前请以平台实时页面、活动规则和客服说明为准。
- 1百亿补贴砍单后,我怎么用 1370 买到一台二手准新机
- 2保险不是理财,是硬支出——三种我每年都续的保险
交流
评论区
评论需要 GitHub 登录;如果评论区没有加载出来,也可以直接发邮件给我。